← Volver a portada
Actualidad
David, fontanero de 75 años que sigue trabajando: cobra 500 euros de pensión, cuando la mínima para su caso es de 888,70 euros al mes; las razones por las que puede quedarse sin el complemento
Su historia, contada en La Linterna de COPE, se ha vuelto a compartir estos días. Hemos hecho la cuenta con las tablas oficiales de 2026: la diferencia está en el complemento a mínimos y en sus dos trampas.
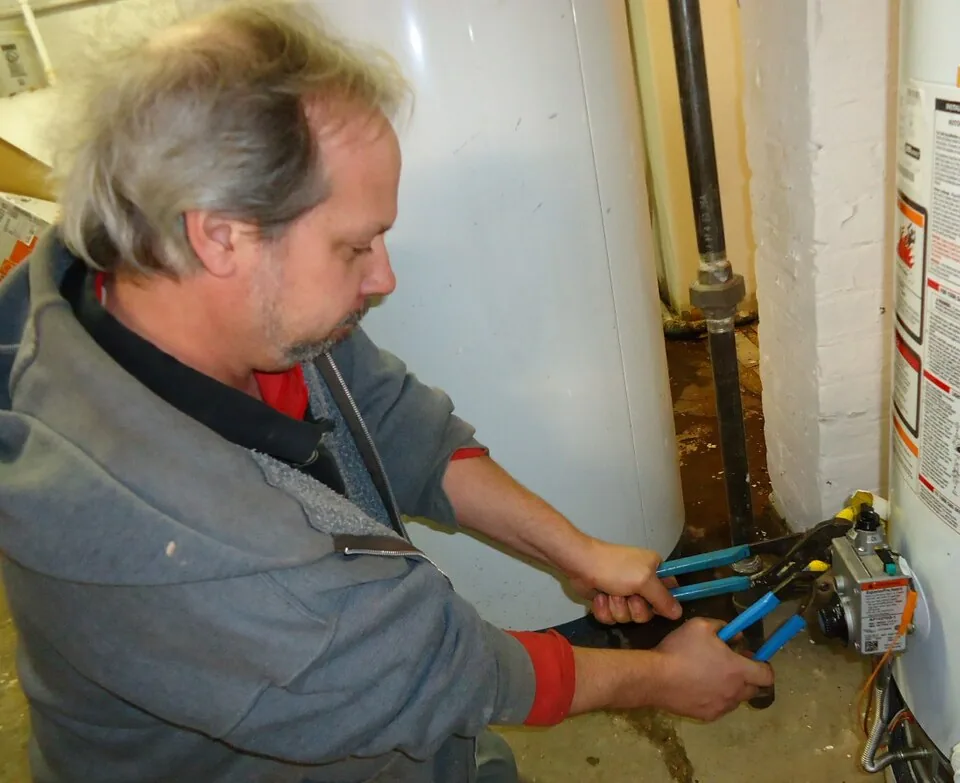
Un fontanero trabajando (imagen ilustrativa). Foto: <a href="https://commons.wikimedia.org/wiki/File:Plumber_uses_two_wrenches_to_tighten_a_fitting.jpg" target="_blank" rel="noopener">Tomwsulcer</a> · <a href="https://creativecommons.org/publicdomain/zero/1.0/" target="_blank" rel="noopener license">CC0</a> · vía Wikimedia Commons (redimensionada). Imagen ilustrativa.
David tiene 75 años, es fontanero y empezó a trabajar por su cuenta a los 24. Hoy cobra una pensión de unos 500 euros al mes; su mujer, unos 1.000. Lo contó en el programa La Linterna, de COPE, y su historia ha vuelto a circular estos días: sin lo que ahorraron e invirtieron durante su vida laboral, dijo, no les llegaría. Sigue vinculado a su negocio pese a estar jubilado.
Su caso lleva a una pregunta que se hacen muchos autónomos: ¿no hay una pensión mínima? La hay. Y la cifra es bastante más alta que la suya.
Cuánto es la pensión mínima en su caso
Según el Real Decreto 39/2026, que fija las cuantías de este año, la pensión mínima de jubilación para un titular de 65 años o más con cónyuge no a cargo (es decir, cuya pareja tiene ingresos propios, como la mujer de David) es de 12.441,80 euros al año. En 14 pagas, 888,70 euros al mes. Si viviera solo, serían 13.106,80 euros al año (936,20 al mes).
La Seguridad Social cubre la diferencia entre lo que a alguien le corresponde por lo que cotizó y esa mínima con el llamado complemento a mínimos. Entonces, ¿por qué alguien puede cobrar solo 500 euros?
Primera razón: el límite de ingresos
El complemento no es automático para todo el mundo. El mismo real decreto fija que solo se cobra si los demás ingresos del pensionista (rentas de trabajo, de capital, de actividades económicas…) no superan 9.442 euros al año, con un cálculo que suma esos ingresos a la pensión. Quien tiene rentas de inversiones o de un negocio por encima de ese umbral puede perderlo total o parcialmente. Justo lo que describen muchos autónomos que, como David, ahorraron para completar su jubilación.
Segunda razón: seguir trabajando
La ley permite cobrar la pensión y seguir trabajando, por ejemplo con la llamada jubilación activa (artículo 214 de la Ley General de la Seguridad Social). Pero esa fórmula excluye expresamente el complemento a mínimos: quien compatibiliza pensión y trabajo por esa vía cobra un porcentaje de su pensión, sin el complemento.
Lo que no sabemos de David
David no detalló en la entrevista cuánto ingresa por sus inversiones ni por qué vía sigue trabajando, así que no se puede saber cuál de las dos razones le afecta, o si es otra. Lo que su caso sí enseña es que los autónomos que cotizaron por bases bajas dependen de ese complemento, y que tiene condiciones. Si estás cerca de jubilarte, conviene pedir a la Seguridad Social una simulación con tus datos reales.
Foto principal: Un fontanero trabajando (imagen ilustrativa). Foto: Tomwsulcer · CC0 · vía Wikimedia Commons (redimensionada). Imagen ilustrativa.


Más de Actualidad